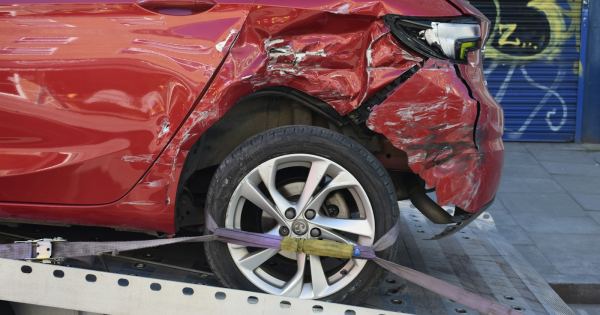
Kasko, kendi aracınızdaki hasarı karşılar; karşı tarafın zararını ise esas olarak trafik sigortası ve kaskoya eklenen İhtiyari Mali Mesuliyet (İMM) teminatı öder. Fiyatı belirleyen unsurlar da aracınıza ve sürücü profilinize göre değişir.
Çarpma, devrilme, yangın, hırsızlık gibi teminatlar poliçede seçilir.
Zararı trafik sigortası, limit aşılırsa İMM öder.
Araç değeri, hasar geçmişi, yaş ve teminat paketi belirler.
Kasko neleri kapsar?
Hangi teminatın pakete dahil olduğu şirkete ve poliçeye göre farklıdır; teklifte teminat listesini satır satır kontrol edin.
- Çarpma, çarpılma, devrilme, yanma gibi kaza hasarları
- Hırsızlık ve çalınma girişimi
- Cam kırılması, mini onarım, ikame araç gibi ek teminatlar (paketle değişir)
- Sel, dolu, fırtına gibi doğal afetler (seçilen teminata göre)
Kaza yaptığımda kasko karşı tarafı öder mi?
Karşı tarafın araç ve kişi zararları öncelikle kusurunuz oranında trafik sigortanızdan karşılanır. Zarar trafik sigortası limitini aşarsa, kaskonuzda İMM teminatı varsa aşan kısım bu teminattan ödenir. Kasko teminatı kendi aracınızın hasarı içindir.
Kasko fiyatını ne belirler?
Yedek parça maliyeti ve çalınma riski primi etkiler.
Yaş, ehliyet yılı ve hasar geçmişi dikkate alınır.
İMM limiti, ikame araç ve ek teminatlar fiyatı değiştirir.
Tescil ili ve park/kullanım koşulları prime yansıyabilir.
İlgili yazılar
Bu yazı genel bilgilendirme amaçlıdır; teklif veya poliçe yerine geçmez. Kapsam, istisna ve primler sigorta şirketine ve poliçe koşullarına göre değişir.